


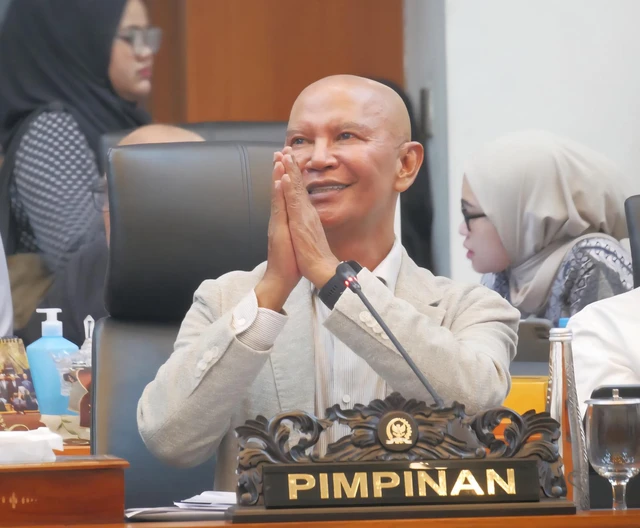
PROBATAM.CO, Jakarta – Ketua Badan Anggaran DPR RI Said Abdullah menanggapi pengumuman Morgan Stanley Capital International (MSCI) terkait perubahan klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market. Ia menilai MSCI bukan lembaga yang sempurna sehingga keputusan maupun kebijakannya tetap terbuka untuk dikritik.
Dalam opininya, Said menyebut pengumuman MSCI tersebut sebagai kejutan besar bagi pasar modal Indonesia. Pada perdagangan 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) tercatat merosot 11,57%. Sejumlah saham berkapitalisasi besar (big cap) dan saham unggulan (blue chip) turut mengalami tekanan, bahkan beberapa di antaranya terkoreksi hingga 14% atau mendekati 15%.
Akibat keputusan tersebut, Bursa Efek Indonesia (BEI) ditempatkan MSCI dalam klasifikasi Standalone Market. Said mengibaratkan kondisi itu seperti bursa saham Indonesia yang sedang menjalani pengawasan khusus.
Ia mempertanyakan apakah perlakuan tersebut sudah sepadan dengan kondisi BEI dan apakah langkah MSCI benar-benar bertujuan memperbaiki tata kelola pasar modal Indonesia. Meski demikian, Said menegaskan bahwa koreksi dari MSCI tetap perlu diterima sebagai bahan evaluasi serius.
Namun, ia mengingatkan bahwa MSCI bukan lembaga yang memiliki kebenaran mutlak dan tidak dapat luput dari kritik. Menurutnya, hubungan antara Indonesia dan MSCI seharusnya dibangun melalui sikap saling terbuka terhadap evaluasi.
Said Soroti Upaya Perbaikan BEI, KSEI, dan OJK
Said menjelaskan bahwa BEI dan Otoritas Jasa Keuangan (OJK), berdasarkan laporan kinerja yang disampaikan kepada DPR, secara bertahap telah menjalankan sejumlah rekomendasi kebijakan dari MSCI. BEI, Kustodian Sentral Efek Indonesia (KSEI), dan OJK juga dinilai aktif menjalin komunikasi dengan lembaga tersebut.
Salah satu langkah yang telah dilakukan OJK adalah meningkatkan ketentuan free float atau porsi saham yang tersedia untuk diperdagangkan kepada publik, dengan tingkatan berdasarkan kapitalisasi pasar sebesar 15%, 20%, dan 25%. Selain itu, OJK telah menjatuhkan ratusan sanksi kepada pelaku pasar modal.
Atas berbagai upaya tersebut, Said mempertanyakan mengapa langkah perbaikan yang dilakukan otoritas pasar modal Indonesia dinilai belum mendapatkan apresiasi dari MSCI.
Meski mengkritik keputusan MSCI, Said tidak menampik bahwa masih terdapat persoalan dalam perdagangan saham di Indonesia. Ia mengakui praktik pengaturan harga saham masih menjadi masalah yang perlu ditangani.
Selain itu, KSEI dan OJK dinilai masih cenderung lambat dalam membuka informasi mengenai kepemilikan saham. Ia berpendapat bahwa kedua lembaga tersebut perlu meningkatkan perincian data investor serta memperluas akses informasi kepemilikan saham secara transparan dan akurat.
Menurut Said, tuntutan transparansi tersebut merupakan hal yang wajar mengingat MSCI berperan sebagai penyedia acuan bagi investor dalam mengambil keputusan investasi.
Ia memahami bahwa MSCI membutuhkan data kepemilikan saham yang akurat agar investor dapat melakukan analisis risiko dan menentukan langkah investasi secara lebih matang. Namun, ia menyayangkan upaya perbaikan yang telah dilakukan otoritas pasar modal Indonesia seolah tidak berarti di mata MSCI.
Bandingkan Sikap MSCI dengan FTSE Russell
Said turut membandingkan keputusan MSCI dengan kebijakan FTSE Russell, lembaga penyedia indeks pasar modal lainnya. Menurutnya, Indonesia tetap berada dalam kelompok Secondary Emerging Market bersama 13 negara lain, termasuk China, India, Filipina, Vietnam, dan Arab Saudi.
Keputusan FTSE Russell tersebut, menurut Said, diambil setelah mempertimbangkan berbagai upaya perbaikan yang dilakukan Indonesia, mulai dari pembenahan klasifikasi investor, peningkatan free float, hingga penguatan pengawasan pasar.
Perbedaan penilaian dari kedua lembaga itu kemudian menjadi pertanyaan bagi Said. Ia mempertanyakan alasan FTSE Russell memberikan pengakuan terhadap upaya perbaikan pasar modal Indonesia, sementara MSCI mengambil keputusan berbeda.
Said berpendapat bahwa apabila masih terdapat aspek yang belum jelas, persoalan tersebut semestinya dapat dibicarakan terlebih dahulu dengan otoritas pasar modal Indonesia.
Ia menegaskan bahwa dirinya tidak menolak evaluasi MSCI selama langkah tersebut benar-benar ditujukan untuk memperbaiki kualitas pasar modal. Ia juga meyakini MSCI tidak ingin mempertaruhkan kredibilitasnya dalam mengambil keputusan tersebut.
Namun, Said kembali mengkritik dampak keputusan MSCI yang dinilainya telah memicu keguncangan berulang di pasar saham Indonesia. Menurutnya, situasi tersebut justru berpotensi bertentangan dengan tujuan perbaikan tata kelola pasar modal.
IHSG Anjlok, Investor Asing Justru Membeli Saham
Said juga menyoroti aktivitas investor asing ketika pasar saham Indonesia mengalami penurunan tajam setelah pengumuman MSCI.
Ia menyebut, ketika IHSG merosot pada 16 Oktober 2026, investor asing justru tercatat melakukan pembelian saham di BEI dengan nilai mencapai Rp 9,18 triliun.
Said tidak menuduh MSCI sengaja menjatuhkan harga saham Indonesia untuk memberikan keuntungan kepada investor asing. Namun, ia menilai fakta tersebut perlu menjadi perhatian karena kebijakan MSCI berpotensi memberikan keuntungan bagi dana lindung nilai atau hedge fund.
Ia kemudian mempertanyakan konsistensi MSCI dalam menyikapi praktik pengaturan harga saham. Menurutnya, jika praktik tersebut dianggap merugikan investor, keputusan sepihak yang memicu gejolak harga di pasar saham Indonesia juga patut dievaluasi berdasarkan dampaknya.
Said mempertanyakan apakah keputusan MSCI benar-benar membantu BEI melakukan pembenahan atau justru membuka peluang bagi pihak tertentu untuk mengambil keuntungan dari penurunan harga saham.
Ia juga mengingatkan agar MSCI tidak memonopoli penilaian mengenai kualitas pasar modal Indonesia. Said berharap lembaga tersebut tidak menjalankan peran yang justru memperbesar tekanan terhadap pasar saham nasional.
Said Ingatkan Pentingnya Menjaga Stabilitas Pasar Modal
Menutup opininya, Said mengajak seluruh pihak melihat perbaikan pasar modal Indonesia secara menyeluruh. Menurutnya, pembenahan tata kelola dan transparansi tetap diperlukan, tetapi proses tersebut harus dilakukan tanpa menimbulkan kerusakan yang lebih luas terhadap pasar.
Ia mengibaratkan upaya memperbaiki pasar modal Indonesia seperti mencari jarum di tengah persawahan yang padinya telah menguning. Jarum tersebut harus ditemukan, tetapi proses pencariannya tidak boleh sampai merusak tanaman yang sudah tumbuh.
Melalui perumpamaan itu, Said menekankan pentingnya menemukan persoalan yang harus diperbaiki di pasar modal Indonesia tanpa mengorbankan stabilitas dan nilai pasar yang telah terbentuk.(lam/kumparan)



Komentar